こんにちは。
40代でのサイドFIREを目指す、コスパ重視男のまみむです。
本日も引き続きサイドFIREの出口戦略について考えていきたいと思います。
以前の記事では、王道の4%ルールを意識した場合
取り崩し率年3.5%なら必要資産は約1億1,500万円
という設計を出しました。
これはかなり安全側に寄せた設計です。
一方で私は、
・ハイリスク銘柄中心
・高リターン狙い
・副収入あり
・サイドFIRE前提
という投資スタイルを取っています。
そこで、毎月2%の定率売却という出口戦略についてもまとめました。
そこで今回は、
この毎月定率売却の出口戦略について
深掘するための検証を行いました。
本ブログは、筆者自身の実体験や投資方針、考え方を共有するものであり、特定の投資商品や行動を推奨・勧誘するものではありません。 投資にはリスクが伴い、市場環境や個人の状況によって結果は大きく異なります。本ブログで紹介している内容が、すべての方に当てはまるものではない点をご理解ください。 また、掲載している数値や情報は執筆時点のものであり、将来の成果や利益を保証するものではありません。投資判断は必ずご自身の責任で行っていただきますようお願いいたします。 本ブログの内容をもとに生じた損失・損害について、筆者は一切の責任を負いません。
目次
なぜ月2%定率取り崩しなのか?
年率にすると約24%。
4%ルールと比べるとかなり攻めています。
しかし考え方はシンプルです。
-
ハイリスク資産は長期では高期待リターン
-
毎月売却でタイミング分散し、市場に長く置く
-
余剰は現金化して安全資産を積み上げる
また、繰り返しですがSNS上でもレバナス、ゴルプラ、一歩テック、FANG+といった
ハイリスク銘柄に投資するが故の高い取り崩し率で出口戦略を考えている方が
いらっしゃいます。
そういった方々のシミュレーション結果を参考にしながら
現実的で且つ40歳でサイドFIREするための方法として考えている次第です。
シミュレーション条件
条件については以下の通りとします。
・初期資産:レバナス4,000万円(これとは別に現金を240万円確保)
・毎月1%取り崩し(税引後)
・生活費差し引き後は現金化
・開始時点:リーマンショック直前
・生活費は段階的増加
生活費(副収入差し引き後)
1〜5年目:20万円
5〜10年目:27.5万円
10〜15年目:30万円
15年目以降:35万円
私が現状考えているポートフォリオ的には
・レバナス:2000万円
・ゴルプラ:2000万円
・一歩テック:2000万円
・高配当銘柄:1000万円
このうちレバナスと一歩テックを毎月1%ずつ取り崩す設計で
合計毎月2%の取り崩しで考えています。
上記に加えて、配当金で日々の生活費を賄う設計で考えています。
下落局面では、ゴルプラの取り崩しも加えて、ボラティリティの高い銘柄の
取り崩しを押さえるというのも一緒に考えています。
こうした出口戦略に対して、レバナス4000万円の毎月1%定率売却で
仮シミュレーションを行いました。
・総資産:シミュレーションのほうが総額は少ない
・取り崩し額:同じ額としている
・ボラティリティ:レバナスが高い
条件的には今回のシミュレーションのほうが厳しいと思うので
この仮想レバナスで耐えれると現実味が増してきますね!
シミュレーション結果
実際のグラフがこちらです。
青がレバナスの評価額。
赤が現金となります。
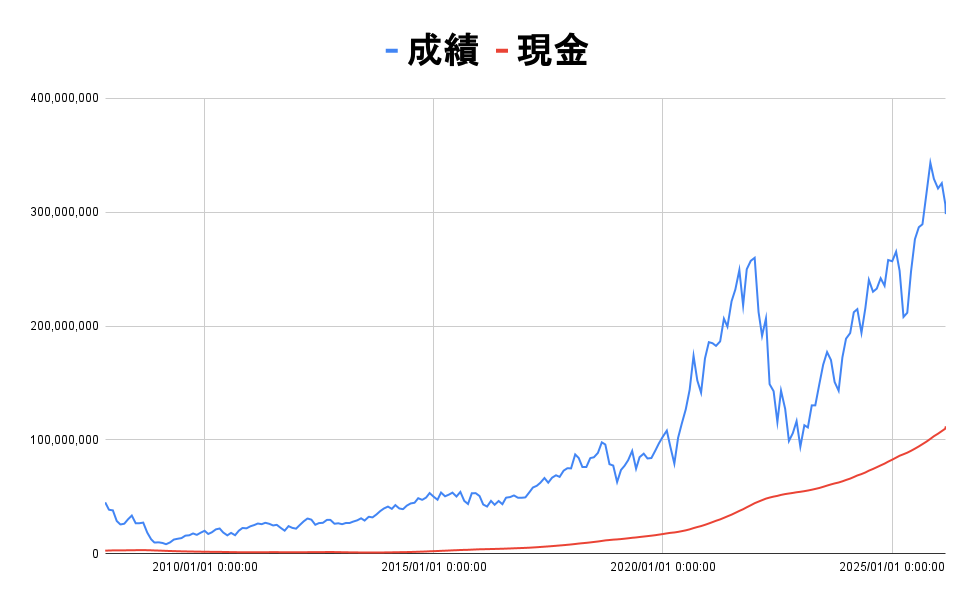
開始直後、資産は大きく下落。
最大で約75%近いドローダウン。
7,000万円 → 約1,700万円水準まで下落するも
それでも毎月1%取り崩しを継続します。
その後の回復相場で資産は増加。
最終的には大きく成長しました。
取り崩し額が10万円にも満たない時期が発生するため
現金も一時期100万円まで下がりますが
その後は回復相場によって最終的に1億円を超えます。
生活費を差し引いた余剰分は現金として積み上がっている点。
リーマンショックを耐えることができる設計ということがわかりました!
ITショックを考慮すると
ちなみにITショックを考慮するとグラフはこうなります。
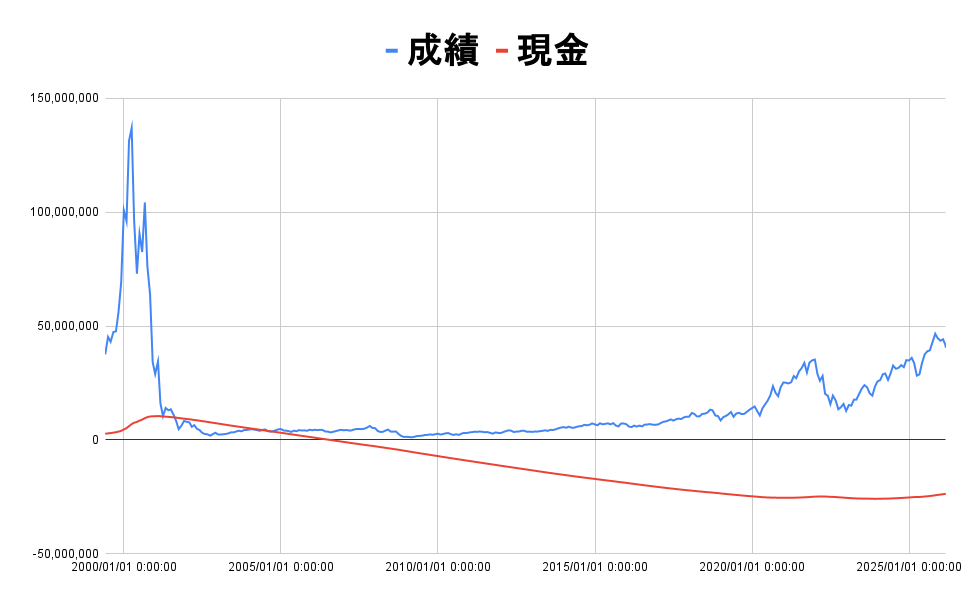
残念ながら破産です。。。。
ITバブル後のリーマンショックによるよこよこ相場により
回復しないままずるずると資産が減少し
ついに現金が底を尽きてしまいます。
ちなみにレバナスで乗り越えるためには
総資産1億3000万円が必要となります。
だったら、1億1500万円で3.5%ルールでサイドFIREしますね・・・
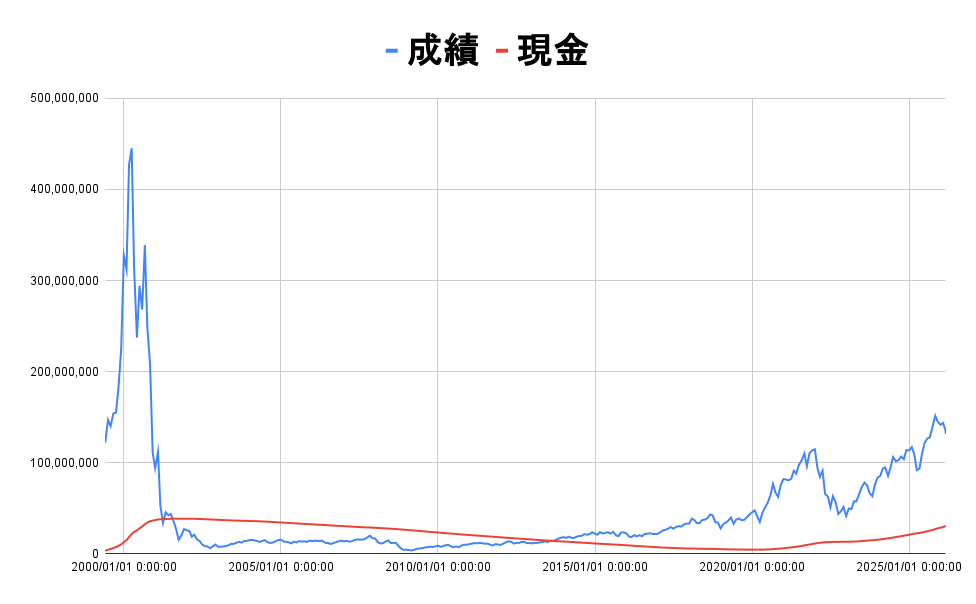
今回QLDのデータから仮想レバナスを作れたので
レバナスで検討しましたが
私が描くポートフォリオで実際に組むとITバブルを乗り越えることができるのが
機会があればシミュレーションしてみようと思います。
私の結論
回復が来る前提であれば、
7,000万円 × 月2%定率取り崩しは現実的な選択肢
と判断しました。
とはいえ、ITショックを乗り越えれるような設計も
考える余地があると思うので
そのあたり厳密にシミュレーションできればしたいと思っています。
また、高配当投資銘柄の選定なども今後少しずつ進めていきたいと思います。
まとめ
FIREの出口戦略は4%ルールだけではありません。
自分の投資スタイルに合わせて、
設計を変えることも必要です。
私は、守り切るFIREではなく
攻めながら持続させるFIREを選びます。
↓ランキング参加中です。クリックお願いいたします!


