※本記事にはアフィリエイトリンクが含まれています。記事内で紹介している商品・サービスは、実際に調べた情報や使用を検討している内容をもとに掲載しています。
こんにちは。
40代でのサイドFIREを目指すコスパ重視男のまみむです。
以前、「563Aを買った理由」
という記事を書きましたがそこで私は、563Aのメリットの一つとして、
「将来的に野村Webローンの担保対象銘柄になる可能性がある」
という話を書いていました。
当時はまだ正式採用されていなかったので、
「担保対象銘柄になればいいな」
くらいの話だったのですが……
今回、ついにその時が来ました。
563Aが野村Webローンの担保対象銘柄として正式に採用されました!
今回は、このニュースについてまとめていきます。
前回の記事はこちら。
※本ブログは、筆者自身の実体験や投資方針、考え方を共有するものであり、特定の投資商品や投資行動を推奨・勧誘するものではありません。投資にはリスクが伴います。掲載している内容はあくまで筆者自身の投資判断・運用記録です。投資判断は必ずご自身の責任で行ってください。
目次
■ 563Aが野村Webローンの担保対象に!
今回の一番大きなニュースはこちらです。
563Aが野村Webローンの担保対象銘柄として採用されました。
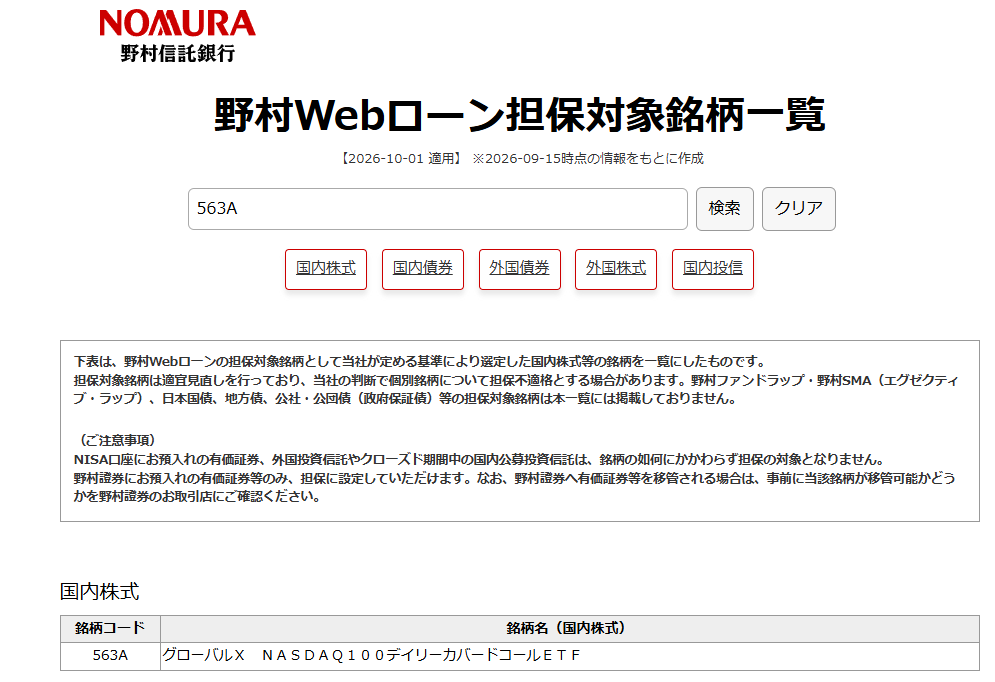
野村Webローンは、野村證券に預けている株式や投資信託などの有価証券を担保にして、お金を借りることができる証券担保ローンです。
有価証券を売却することなく資金を調達できるのが大きな特徴です。
具体的な戦略についてはコチラの記事で書いていますが
資産にレバレッジを掛けることができるので
入金力の乏しい弱小サラリーマンにとっては貴重な資産形成戦略になります。
■ 563Aってそもそも何?
ここで改めて563Aについて簡単に説明します。
563Aは、
「グローバルX NASDAQ100・デイリー・カバード・コール ETF」
というETFです。
NASDAQ100に投資しながら、NASDAQ100を対象としたコールオプションを原則として日次で売却する「カバード・コール戦略」を採用しています。
簡単に言えば、
NASDAQ100の値動き+オプションプレミアムによるインカム
を狙うETFです。
私が563Aに注目した理由も、この
「値上がりを狙いつつ、分配金も狙える」
という特徴でした。
これに加えて証券担保ローンで資産効率を高めることできる可能性が
高いということで期待していたのですが、
これが確定したわけです!
■ 私の563Aも50万円を突破
そして現在の私の563Aの保有状況ですが、
9月末時点で、
評価額:508,320円
となっています。
まだまだ小さな金額ですが、これがそのまま野村Webローンの担保として使えるようになります。
※正確には楽天証券から野村証券に移管が必要です。
国内ETFの担保掛目は50%なので、単純計算なら、
508,320円 × 50%
= 約254,000円
が担保評価額となるイメージです。
自分の戦略の中では評価額の35%程度を借り入れるので
現在借りるとしたら約175,000円になります。
ただし、現在は住宅ローンの審査を踏まえてまだ証券担保ローンでの借り入れは実施しません。
早く借り入れたくてうずうずしていますが・・・笑
■ ただし「借りればいい」という話ではない
ここはかなり重要です。
証券担保ローンは便利ですが、借金です。
563Aの価格が下落すれば、担保評価額も下がります。
野村Webローンでは担保有価証券の評価額が下落すると担保充足率も低下し、一定の条件では担保有価証券が売却され、借入金の返済に充当される場合があります。
つまり、
資産価格が下落
↓
担保評価額が下落
↓
担保余力が減少
↓
状況によっては強制的な売却
というリスクがあります。
特に563AはNASDAQ100をベースとしたカバード・コールETFなので、元本保証の商品ではありません。
「分配金が高いから、その分だけ借りても大丈夫」
という考え方は危険です。
私自身も、証券担保ローンを使う場合は前述のとおり評価額の35%という安全ラインで
借入額をかなり抑えるつもりです。
■ 証券担保ローン戦略の今後
改めて、563Aの証券担保ローンを利用した戦略が実行可能となりました。
住宅ローンの審査を終え次第実行に移していきます。
今後は、証券担保ローンの借り入れ状況と担保充足率、資産効率について
毎月定期的に記事を書き上げていこうと思いますので
資産形成期の弱小サラリーマンの資産形成戦術の今後にご期待ください。
↓ランキング参加中です。クリックが応援になります!よろしくお願いいたします!


